あなたの家族はどっち? 節約上手な人が見逃さない意外な出費
 2026.10.21 10:11
 2026.10.26 11:50
「節約しているのに、なかなかお金が貯まらない……」そんな悩みを解決するヒントが、お金の使い方にあります。
子どもの成長とともに教育費や生活費がかさむ子育て世帯にとって、家計のやりくりは大きな課題。だからこそ、日々の小さな節約だけでなく、お金をかけるところと見直すところを見極めることが大切です。
800万円の赤字を抱えていた旅行好き夫婦が、ゆる投資で5000万円を貯めるまでに実践した、お金が貯まる人の考え方とは?大きな買い物と小さな買い物、変動費と固定費、あなたはどちらを優先しますか?
家計をラクにするお金の貯め方を、クイズ形式で紹介します。
※本稿は、ゆーき(ぴち家)著『お金が増える家族はどっちを選ぶ!? 800万の赤字を抱えていた旅行大好き夫婦が5000万貯めたゆる投資』(KADOKAWA)より、内容を一部抜粋・編集したものです。
その「まあいいか」が損のもと? 大きな買い物こそ要注意!
お金が貯まる人が見逃さないのはどっち!?
A 大きい買い物
B 小さい小さい買い物
お金が貯まる人が見逃さないのは、Aの大きい買い物です。
毎日1000円のランチを我慢して800円に抑えると、年間で約7万円の節約になります。たしかにこれも大きいです。でも、住宅や車などの高額な買い物は、一つの判断で数十万円から数百万円の差が生まれることがあります。
金額が大きくなると、不思議と金銭感覚が鈍くなって「まあいいか」と細かい確認を怠りがちになります。不要なオプションを追加したり、複数社での価格比較をしなかったりした結果、大きな損につながるかもしれません。小さい支出を削ることに疲弊するより、年に数回ある大きな買い物に集中するほうが、節約の効果はずっと大きくなりますよ。
一度見直せば効果が続く! ラクして貯める家計のコツ
先に取り組むべきなのはどっち!?
A 変動費を削る
B 固定費を削る
先に取り組むべきはBの固定費を削るです。
家計の支出は、毎月必ず発生する固定費と、月によって金額が変わる変動費の2つに分かれます。固定費の代表例は家賃・通信費・保険料、変動費は食費・交際費などです。変動費の節約は毎日意識し続ける必要がありますが、固定費は一度見直すだけでその効果がずっと続きます。
たとえば、特売日にスーパーをはしごして食費を毎月5000円節約できても、年間約6万円が限界です。一方、携帯を月8000円の大手キャリアから、月3000円の格安SIMに切り替えれば、あとは何もしなくても同じ年間約6万円の節約ができます。
固定費の見直しは一度やれば終わり。これをやらない手はないですよね。
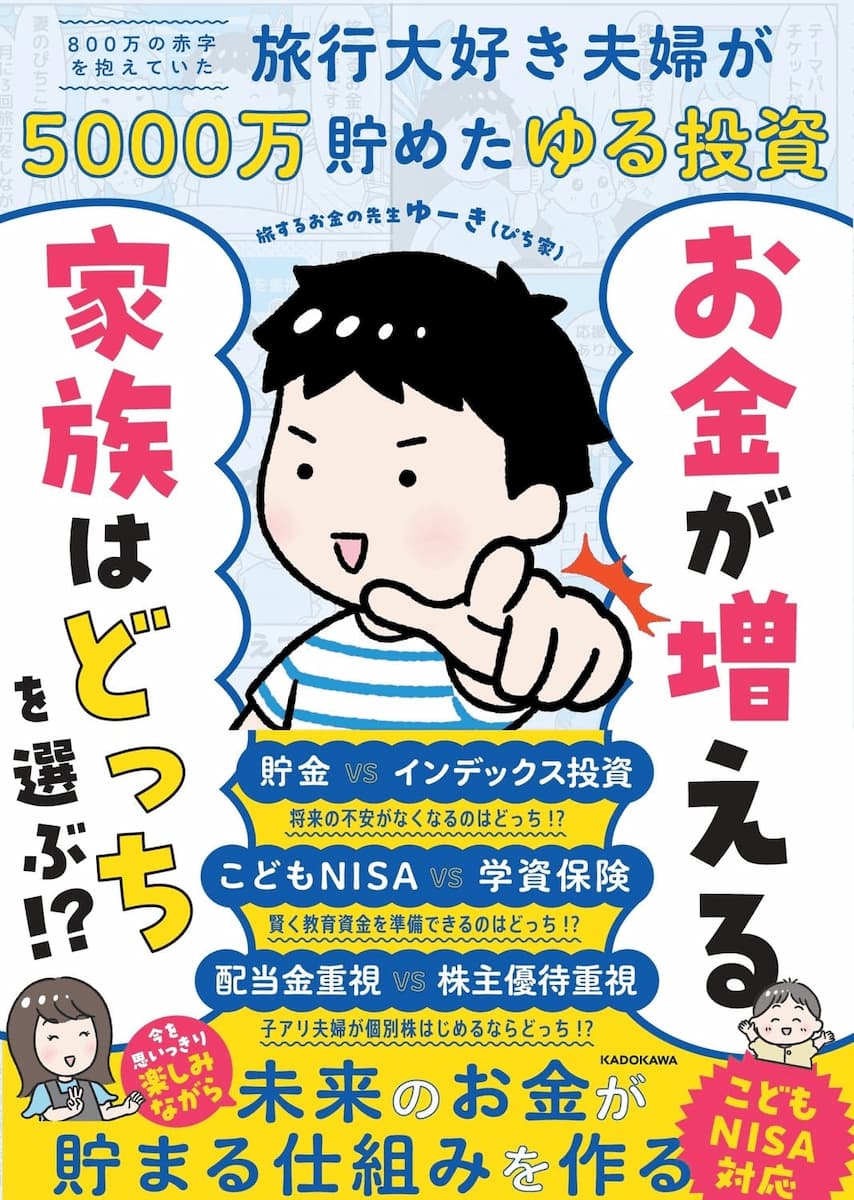 ゆーき(ぴち家) (著) 『お金が増える家族はどっちを選ぶ!? 800万の赤字を抱えていた旅行大好き夫婦が5000万貯めたゆる投資』(出版社KADOKAWA)
★こどもNISA対応★働かなくても月20万!家族でかしこくお金を増やす
「こどもNISAはじめたほうがいいの?」「まだ大人のNISA口座もないんだけど」「学資保険は必要?」「今が精一杯なのに老後のお金なんて貯められない」大丈夫です。そんな悩みを解決する本、できました。マンガとイラスト満載。「数字が苦手!」という人ほどすーっと理解できる分かりやすさぶっちぎりの1冊です。